

- Sejak 25 September 2026, SPP-TDLN berlaku untuk transaksi digital luar negeri yang PPN-nya belum dipungut melalui skema PPN PMSE.
- Hingga 31 Agustus 2026, PPN PMSE telah mencapai Rp44,05 triliun dengan 277 pelaku usaha digital yang ditunjuk sebagai pemungut.
- Bagi perusahaan pengguna SaaS, perubahan ini membuat status badan hukum vendor dan jalur pembayaran semakin penting dalam menentukan bukti PPN.
- Kontrak, invoice, dan catatan pembayaran menjadi dokumen utama untuk menelusuri siapa yang memungut PPN dan atas dasar apa.
Perusahaan yang berlangganan software, cloud, atau layanan AI dari luar negeri kini perlu memeriksa satu hal tambahan dalam setiap transaksi, siapa yang memungut PPN dan melalui jalur apa?
Sejak 25 September 2026, pemerintah mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Mekanisme ini digunakan untuk memungut PPN atas transaksi digital luar negeri yang belum dipungut melalui skema PPN Perdagangan Melalui Sistem Elektronik (PMSE).
Perubahan ini datang setelah enam tahun PPN PMSE berjalan. Hingga 31 Agustus 2026, penerimaan PPN PMSE telah mencapai Rp44,05 triliun. Pada periode yang sama, 277 pelaku usaha digital luar negeri telah ditunjuk sebagai pemungut dan 244 di antaranya tercatat telah memungut serta menyetor PPN.
Perlu diketahuin SPP-TDLN tidak menggantikan PPN PMSE. Kedua mekanisme berjalan berdampingan. Bagi perusahaan pengguna SaaS, perbedaannya terletak pada di mana PPN dipungut dan dokumen apa yang dapat membuktikan pemungutan tersebut.
Persoalannya muncul ketika satu perusahaan menggunakan banyak layanan digital dari vendor luar negeri. Nama merek yang muncul di aplikasi belum tentu sama dengan badan hukum yang tercantum dalam kontrak. Nama pada invoice juga dapat berbeda dari nama merchant yang muncul dalam catatan pembayaran.
Perbedaan tersebut dapat menentukan jalur PPN yang berlaku. Karena itu, tim Finance atau Tax perlu dapat menelusuri entitas vendor, status pemungut, saluran pembayaran, serta bukti pajak dari setiap langganan.
Artikel ini membedah perubahan tersebut dari sudut pandang perusahaan pengguna SaaS: bagaimana SPP-TDLN bekerja bersama PPN PMSE, kapan kewajiban setor sendiri dapat muncul, dan mengapa kontrak, invoice, serta catatan pembayaran menjadi bagian penting dalam pembuktian.
Enam tahun pemungutan lewat daftar vendor
Skema PPN PMSE bekerja dengan menunjuk pelaku usaha luar negeri sebagai pemungut. Vendor yang masuk daftar memungut PPN dari pembeli di Indonesia, lalu menyetorkannya ke kas negara.
Dari sisi penerimaan, model ini terus menghasilkan setoran sejak 2020. Setoran PPN PMSE naik dari Rp3,9 triliun pada 2021 menjadi Rp10,32 triliun pada 2025. Hingga akhir Agustus 2026, setoran tahun berjalan mencapai Rp8,38 triliun.
Gambar 1 – Setoran PPN PMSE per tahun, 2020 sampai Agustus 2026
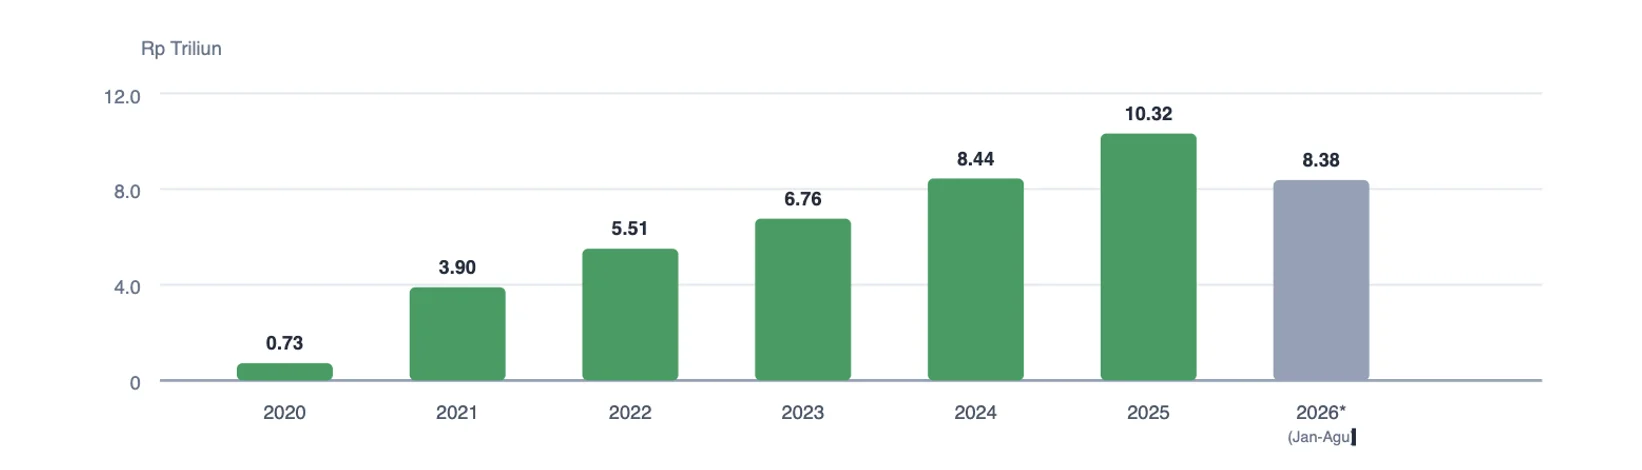
Sumber: Direktorat Jenderal Pajak, Siaran Pers SP-21/2026, 2026.
Data tersebut memperlihatkan bahwa daftar vendor bekerja untuk transaksi yang masuk dalam cakupan pemungut PMSE. Namun, data yang sama tidak menjawab berapa banyak transaksi digital luar negeri yang berlangsung di luar daftar tersebut.
Daftar yang tumbuh tetap menyisakan celah
Jumlah pemungut PPN PMSE terus berubah. Pada Agustus 2026, DJP mencatat 277 pelaku usaha digital luar negeri telah ditunjuk sebagai pemungut.
Pada bulan yang sama, DJP menunjuk STAAH Limited dan Aghanim Inc. sebagai pemungut baru, sementara Expedia Lodging Partner Services Sarl dicabut dari daftar.
Gambar 2 – PMSE yang ditunjuk dan yang sudah menyetor, Februari sampai Agustus 2026
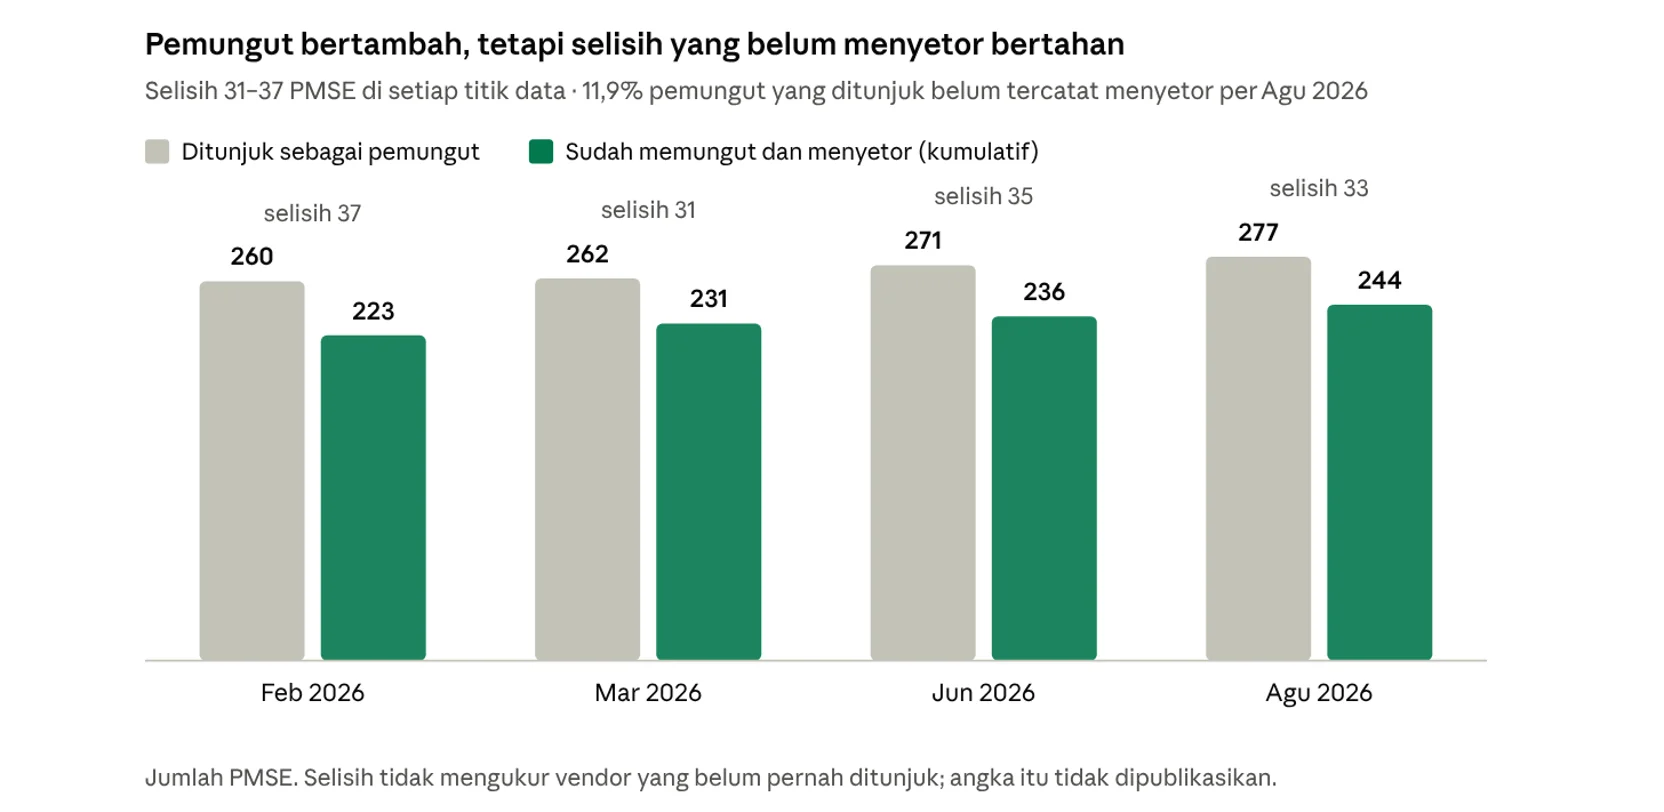
Sumber: Direktorat Jenderal Pajak, siaran pers pajak digital Februari, Maret, Juni, dan Agustus 2026
Selisih antara jumlah yang ditunjuk dan yang tercatat menyetor belum menggambarkan seluruh transaksi yang berada di luar skema PMSE. DJP juga belum mempublikasikan jumlah vendor digital luar negeri yang melayani pembeli Indonesia tanpa pernah ditunjuk sebagai pemungut.
Bagi perusahaan, konsekuensinya praktis. Status sebuah vendor ketika kontrak ditandatangani belum tentu sama ketika kontrak diperpanjang.
Mengapa negara beralih ke rel pembayaran?
Rel pembayaran menjangkau transaksi yang belum dipungut melalui daftar pemungut. Melalui SPP-TDLN, bank dan lembaga pembayaran yang ditunjuk memungut PPN pada transaksi digital luar negeri yang memenuhi ketentuan.
SPP-TDLN aktif sejak 25 September 2026 berdasarkan PMK 49 Tahun 2026. DJP menegaskan sistem ini bukan pajak baru dan tidak mengubah tarif PPN. Mekanisme tersebut berlaku untuk transaksi yang PPN-nya belum dipungut melalui skema PPN PMSE.
Pada tahap awal, enam penerbit ditunjuk untuk menjalankan mekanisme tersebut, yaitu BRI, Mandiri, BNI, BTN, BSI, dan PT Fintek Karya Nusantara atau LinkAja.
Berbeda dengan PPN PMSE yang melekat pada vendor yang ditunjuk, SPP-TDLN menempatkan proses pemungutan pada rel pembayaran.
Perubahan ini penting bagi perusahaan karena bukti pajak tidak lagi hanya berkaitan dengan vendor. Informasi pembayaran, entitas pembayar, dan dokumen pemungutan juga dapat menjadi bagian dari penelusuran transaksi.
Gambar 3 – Logika penentuan jalur PPN atas langganan digital luar negeri
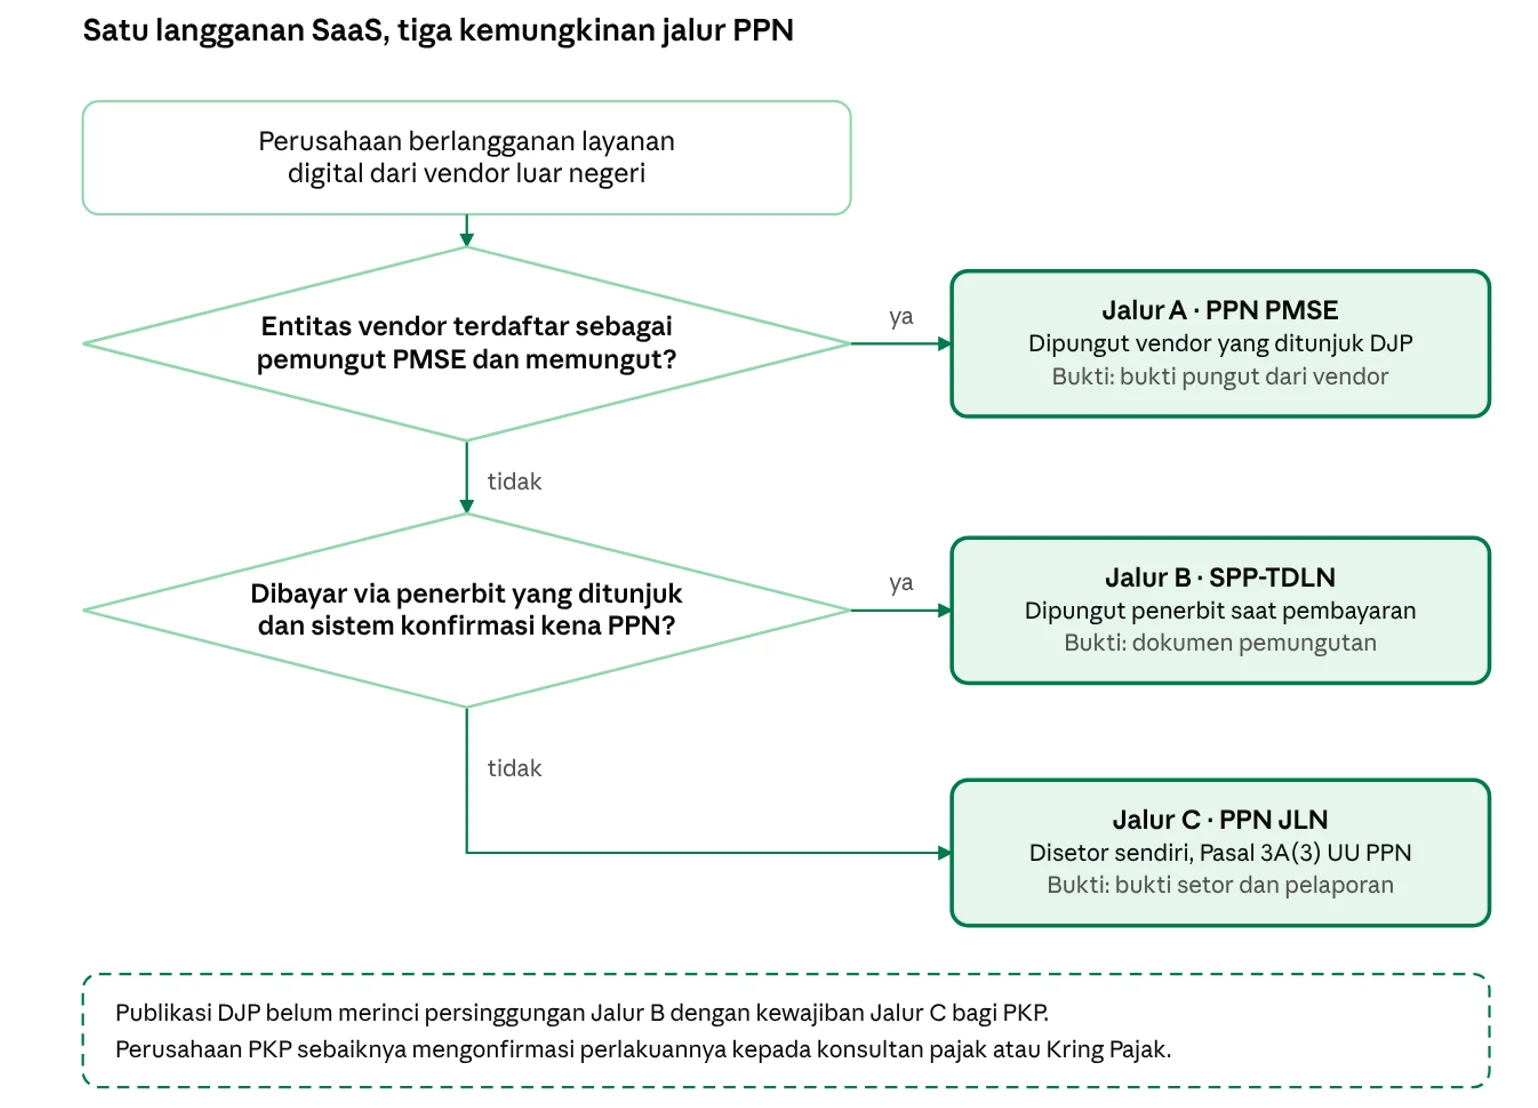
Sumber: Diolah dari UU PPN Pasal 3A ayat (3); Direktorat Jenderal Pajak, FAQ SPP-TDLN dan Siaran Pers SP-22/2026, 2026
Satu langganan, beberapa jalur PPN
Selain PPN PMSE dan SPP-TDLN, terdapat kewajiban setor sendiri untuk pemanfaatan barang kena pajak tidak berwujud atau jasa kena pajak dari luar daerah pabean. Ketentuan ini terdapat dalam Pasal 3A ayat (3) UU PPN.
Dengan beberapa mekanisme yang berjalan bersamaan, satu langganan software luar negeri dapat memerlukan pemeriksaan terhadap beberapa kemungkinan jalur PPN. Dalam kerangka kerja artikel ini, pemeriksaannya dapat dimulai dari dua pertanyaan:
- Apakah entitas vendor merupakan pemungut PPN PMSE?
- Jika tidak, apakah transaksi tersebut masuk dalam mekanisme SPP-TDLN atau memerlukan setor sendiri?
Dari sana, terdapat tiga kemungkinan jalur kerja:
- Jalur A, PPN PMSE. PPN dipungut oleh vendor yang ditunjuk sebagai pemungut PPN PMSE.
- Jalur B, SPP-TDLN. Vendor tidak memungut melalui skema PMSE, tetapi transaksi masuk dalam mekanisme SPP-TDLN sehingga PPN dipungut melalui penerbit yang ditunjuk.
- Jalur C, setor sendiri. Tidak ada pihak lain yang memungut PPN melalui dua mekanisme tersebut sehingga perusahaan perlu memeriksa kewajiban setor sendiri.
Kerangka tiga jalur ini digunakan untuk membantu perusahaan menelusuri transaksi. Ia bukan pengganti analisis pajak atas setiap transaksi.
Masih terdapat area yang perlu dikonfirmasi lebih lanjut, terutama hubungan antara pemungutan melalui SPP-TDLN dan kewajiban setor sendiri bagi Pengusaha Kena Pajak.
Publikasi DJP yang menjadi dasar draft ini telah menjelaskan bahwa transaksi yang sudah dipungut melalui PMSE tidak dikenai pemungutan SPP-TDLN, tetapi belum memberikan rincian yang cukup untuk menyimpulkan seluruh perlakuan pada setiap kondisi Jalur B dan C.
Karena itu, untuk transaksi yang berada pada area tersebut, perusahaan perlu mengonfirmasi perlakuannya kepada konsultan pajak atau Kring Pajak.
Entitas vendor menentukan jalur pertama
Titik pertama yang sering terlewat adalah identitas badan hukum vendor.
Daftar pemungut PPN PMSE disusun berdasarkan entitas, bukan nama merek layanan. Karena itu, perusahaan perlu membandingkan nama badan hukum yang tercantum dalam kontrak atau invoice dengan nama entitas pada daftar pemungut DJP.
Satu merek layanan juga dapat menggunakan lebih dari satu badan hukum. Perbedaan dapat muncul berdasarkan wilayah, jenis layanan, atau bentuk kontrak. Artinya, mengenali merek software belum cukup untuk menentukan status PPN.
Dokumen yang membantu menjawab pertanyaan tersebut adalah order form atau kontrak elektronik yang disetujui perusahaan, kemudian dicocokkan dengan invoice vendor. Catatan pembayaran menjadi bukti tambahan karena nama merchant yang muncul di rekening atau kartu pembayaran dapat berbeda dari nama badan hukum dalam kontrak.
Di titik ini, data yang dikelola Legal dan Procurement ikut menentukan kualitas pemeriksaan Tax.
Baca juga: Apakah Kontrak Elektronik Sah? Cek Dasar Hukumnya Disini
Bukti apa yang dibutuhkan setiap jalur?
Setiap jalur memiliki bukti pajak yang berbeda. Perusahaan dapat menemukan bukti tersebut melalui dokumen pemungutan vendor, dokumen pemungutan penerbit, atau bukti setor sendiri. Ketiganya tetap perlu ditautkan dengan kontrak, invoice, dan persetujuan internal.
Perbedaan bukti pajak tersebut membuat satu folder invoice saja tidak selalu cukup. Tim perlu memahami hubungan antara bukti pajak dan dokumen transaksi yang mendasarinya.
Tabel 1 – Bukti yang dibutuhkan setiap jalur PPN
| Jalur | Bukti pajak | Dokumen pendukung | Pemilik utama | Risiko pembuktian |
| A, PPN PMSE | Bukti pemungutan dari vendor yang mencantumkan PPN | Kontrak atau order form dengan entitas yang sama dengan daftar DJP | Tax, Procurement | Entitas di kontrak berbeda dari entitas yang ditunjuk |
| B, SPP-TDLN | Dokumen pemungutan dari penerbit | Kontrak, persetujuan, dan data pembayaran yang menunjukkan hubungan dengan kegiatan usaha | Tax, Treasury | Data kontak atau entitas pembayar tidak sesuai |
| C, setor sendiri | Bukti setor dan pelaporan | Kontrak dan invoice sebagai dasar nilai, mata uang, serta periode transaksi | Tax | Kewajiban tidak terdeteksi karena vendor dianggap sudah memungut |
Sumber: Diolah dari Direktorat Jenderal Pajak
Kolom dokumen pendukung menjadi titik temu ketiga jalur tersebut. Titik ini semakin penting ketika perusahaan perlu mempertahankan Pajak Masukan.
Menurut FAQ DJP yang menjadi dasar draft, PPN dalam dokumen pemungutan dapat dikreditkan apabila persyaratan yang berlaku terpenuhi, termasuk informasi kontak yang sesuai dalam administrasi DJP dan hubungan perolehan dengan kegiatan usaha.
Kontrak yang menjelaskan ruang lingkup layanan dan persetujuan yang menjelaskan tujuan pembelian membantu perusahaan membuktikan hubungan tersebut.
Baca juga: Alat Bukti Elektronik: Syarat Sah & Kekuatan Hukum UU ITE Terbaru
Di mana jalur pajak bisa tergelincir?
Empat situasi berikut perlu diperhatikan karena masing-masing berangkat dari bukti transaksi yang tidak lengkap.
1. Pungutan yang tampak ganda
Vendor sudah memungut PPN melalui skema PMSE, tetapi penerbit juga memungut saat pembayaran.
Secara desain, DJP menyatakan transaksi yang sudah dipungut melalui PMSE dikecualikan dari SPP-TDLN. Jika PPN terlanjur dipungut, DJP menyatakan pemungutan tersebut dapat dimintakan kembali melalui penerbit yang memungutnya. Bukti pemungutan, invoice, dan kontrak menjadi dokumen yang diperlukan untuk menelusuri transaksi. Content Brief & Draft Enam Tahu…
2. Kewajiban setor sendiri terlewat
Tim menganggap vendor besar pasti sudah memungut PPN. Padahal, entitas yang menagih tidak tercantum sebagai pemungut dan transaksi tidak masuk dalam mekanisme SPP-TDLN.
Dalam kondisi tersebut, perusahaan perlu memeriksa apakah kewajiban setor sendiri berlaku.
3. Pengkreditan sulit dipertahankan
Dokumen pemungutan tersedia, tetapi informasi yang dibutuhkan untuk pengkreditan tidak sesuai dengan administrasi perusahaan.
Contohnya, langganan dibayar menggunakan kartu yang terhubung ke email pribadi karyawan. Kondisi tersebut dapat menyulitkan penelusuran hubungan antara dokumen pembayaran, entitas perusahaan, dan kegiatan usaha.
4. Entitas pembayar berbeda dari entitas pengguna
Dalam grup usaha, kartu milik perusahaan induk dapat digunakan untuk membayar layanan yang digunakan anak perusahaan.
Dokumen pembayaran kemudian mengikuti data pembayaran, sementara biaya dicatat pada entitas berbeda. Kontrak dan dokumen pembebanan antarentitas perlu menjelaskan hubungan tersebut agar transaksi tetap dapat ditelusuri.
Lima langkah menata bukti jalur pajak!
Penentuan jalur PPN sebaiknya tidak baru dilakukan ketika tim Tax melakukan rekonsiliasi. Bukti perlu dibentuk sejak tahap pengadaan dan kontrak.
1. Catat entitas hukum vendor
Simpan nama badan hukum vendor yang menagih, statusnya dalam daftar pemungut PPN PMSE, serta tanggal pemeriksaan.
2. Tuliskan perlakuan pajak dalam kontrak
Order form atau kontrak perlu memuat informasi yang relevan, seperti entitas vendor, mata uang transaksi, dan ketentuan harga terkait PPN.
3. Tetapkan saluran pembayaran
Catat akun dan kartu perusahaan yang digunakan untuk setiap langganan. Pastikan data yang digunakan dalam mekanisme pembayaran sesuai dengan ketentuan administrasi yang berlaku.
4. Tandai jalur dalam rekonsiliasi
Setiap langganan dapat ditandai berdasarkan hasil pemeriksaan jalur PPN dan bukti pajak yang menyertainya.
Tujuannya bukan membuat kategori administratif baru, tetapi memastikan tim dapat menjawab pertanyaan sederhana: siapa yang memungut PPN atas langganan ini dan di mana buktinya?
5. Periksa ulang saat perpanjangan
Status pemungut dapat berubah. Karena itu, perpanjangan kontrak menjadi momen untuk memeriksa kembali entitas vendor dan status pemungutnya.
Kontrak menjadi titik temu tiga jalur
Ketiga kemungkinan jalur tersebut bertemu pada satu lapisan yang sama: dokumen transaksi.
Kontrak menunjukkan siapa pihak yang bertransaksi. Invoice menunjukkan siapa yang menagih. Catatan pembayaran menunjukkan siapa yang menerima pembayaran dan entitas mana yang melakukan pembayaran.
Karena itu, perubahan mekanisme pemungutan PPN juga meningkatkan kebutuhan perusahaan untuk menjaga hubungan antara ketiga dokumen tersebut.
Mekari Sign bekerja pada lapisan dokumen tersebut. Kontrak dan order form dapat dikelola dalam folder berhierarki, melalui persetujuan sebelum ditandatangani, kemudian ditandatangani menggunakan tanda tangan elektronik tersertifikasi melalui PSrE mitra.
Aktivitas penandatanganan tercatat dalam jejak audit beserta waktunya. Pengingat kedaluwarsa kontrak juga dapat membantu tim mengetahui kapan kontrak perlu ditinjau kembali.
Dalam konteks pajak, pengingat tersebut dapat menjadi momen bagi tim untuk menjalankan pemeriksaan ulang terhadap entitas vendor dan status pemungut sebelum kontrak diperpanjang.
Mekari Sign tidak menentukan jalur PPN dan tidak menggantikan sistem pajak atau akuntansi. Perannya berada pada pengelolaan dokumen, persetujuan, penandatanganan, dan bukti aktivitas yang mendukung proses tersebut.
Daftar pemungut bukan satu-satunya kontrol
Enam tahun PPN PMSE memperlihatkan bahwa daftar vendor dapat terus bertambah dan menghasilkan penerimaan yang signifikan. SPP-TDLN menambahkan mekanisme pemungutan pada rel pembayaran untuk transaksi yang belum dipungut melalui skema PMSE.
Bagi perusahaan pengguna SaaS, perubahan tersebut memindahkan sebagian perhatian dari sekadar memeriksa apakah vendor ada dalam daftar pemungut.
Pertanyaan berikutnya adalah apakah entitas yang tercantum dalam kontrak sama dengan entitas yang menagih, bagaimana transaksi dibayar, siapa yang melakukan pembayaran, dan bukti PPN apa yang diterima.
Karena itu, jalur PPN sebuah langganan tidak cukup ditelusuri dari invoice atau mutasi rekening secara terpisah. Kontrak, invoice, dan catatan pembayaran perlu dibaca sebagai satu rangkaian bukti.
Perusahaan yang mencatat ketiganya sejak awal akan lebih mudah menelusuri satu transaksi ketika dibutuhkan untuk rekonsiliasi, pemeriksaan, atau audit.
Titik awalnya tidak harus berupa perubahan sistem besar. Perusahaan dapat memulai dari daftar langganan SaaS yang aktif, kontrak di baliknya, entitas vendor, dan bukti PPN yang tersedia.
Referensi
- Direktorat Jenderal Pajak. “DJP Catat Penerimaan Pajak Ekonomi Digital Rp57,23 Triliun.” 17 September 2026.
- Kementerian Keuangan Republik Indonesia. “PMK 49 Tahun 2026: Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri.” 14 Juli 2026.
- Direktorat Jenderal Pajak. “SPP-TDLN: Indonesia’s VAT Collection Mechanism for Cross-Border Digital Transactions.” 2026.
- Direktorat Jenderal Pajak. “Pemerintah Mulai Terapkan SPP-TDLN.” 1 Oktober 2026.
- “Consumption Tax Trends 2024: VAT/GST and Excise, Core Design Features and Trends.” OECD Publishing, 21 November 2024.
- Tax Foundation. “Digital Taxation around the World.” 30 April 2024.