



- PPN PMSE mencapai Rp44,05 triliun hingga Agustus 2026, sementara SPP-TDLN mulai berlaku pada 25 September 2026 melalui jalur pemungutan yang berbeda.
- Bukti pembayaran hanya menjelaskan perpindahan dana, sehingga perusahaan tetap perlu menelusuri kontrak, invoice, persetujuan, dan dokumen pemungutan PPN.
- Jejak kontrak yang lengkap membantu Legal dan Finance menghubungkan kewajiban transaksi dengan pihak, nilai, persetujuan, dan pembayaran yang terjadi.
- Audit trail memperkuat penelusuran perjalanan dokumen dengan mencatat identitas, waktu, autentikasi, versi dokumen, dan perubahan yang terjadi.
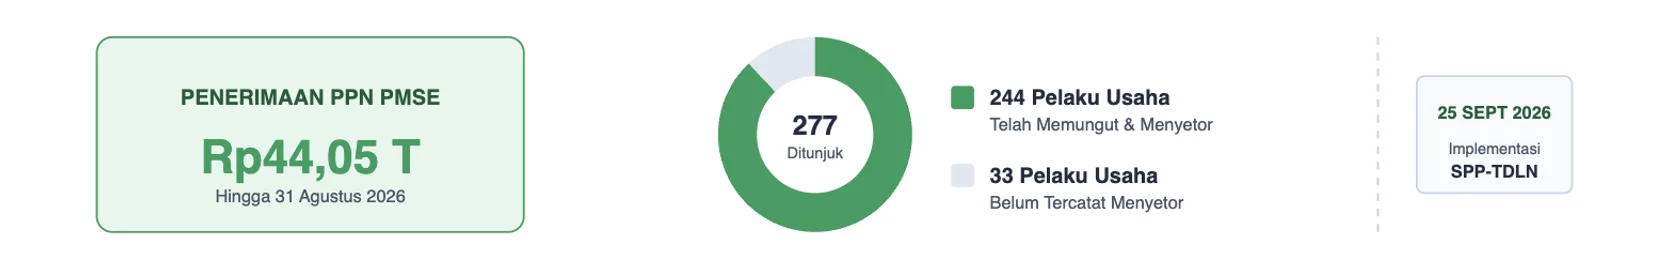
Penerimaan PPN dari Perdagangan Melalui Sistem Elektronik atau PMSE mencapai Rp44,05 triliun hingga 31 Agustus 2026. Pada periode yang sama, Direktorat Jenderal Pajak mencatat 277 pelaku usaha telah ditunjuk sebagai pemungut PPN PMSE dan 244 di antaranya telah memungut serta menyetorkan PPN.
Angka tersebut muncul menjelang penerapan Sistem Pengenaan Pajak Secara Langsung melalui Perantara Pembayaran atau SPP-TDLN pada 25 September 2026. Mekanisme ini memungkinkan pihak tertentu dalam rantai pembayaran memungut PPN atas transaksi digital luar negeri yang memenuhi ketentuan.
Perubahan tersebut membuat data pembayaran memiliki posisi yang semakin penting dalam dokumentasi transaksi. Namun, pembayaran tetap hanya menjelaskan satu bagian dari keseluruhan hubungan transaksi.
Gambar 1 – Ekosistem Pemungutan PPN PMSE & Rasio Kepatuhan (Agu 2026)
Sumber: Direktorat Jenderal Pajak, 2026
Data tersebut memperlihatkan dua perkembangan yang perlu dibaca bersama. PPN PMSE sudah menghasilkan penerimaan dalam skala besar, sementara mekanisme pemungutan melalui perantara pembayaran mulai menambah jalur pemungutan.
Bagi perusahaan, persoalannya bukan sekadar mengetahui bahwa PPN telah dipungut. Perusahaan juga perlu dapat menjelaskan transaksi yang mendasari pembayaran tersebut.
Kontrak, persetujuan, invoice, catatan pembayaran, dan dokumen pemungutan pajak akhirnya perlu dibaca sebagai satu rangkaian.
Pembayaran belum menjelaskan transaksi
Bukti pembayaran dapat menunjukkan bahwa uang telah berpindah, kapan pembayaran dilakukan, dan kepada siapa pembayaran ditujukan. Namun, bukti tersebut belum menjelaskan seluruh dasar transaksi.
Pertanyaan seperti siapa yang menyetujui pembelian, layanan apa yang dibeli, berapa nilai kewajiban, dan dokumen mana yang menjadi dasar pembayaran membutuhkan bukti lain.
Karena itu, setiap artefak transaksi memiliki fungsi berbeda.
Tabel 1 – Satu transaksi, banyak bukti
| Artefak | Yang dapat dijelaskan |
| Persetujuan internal | Siapa yang menyetujui dan atas dasar kewenangan apa |
| Kontrak atau order form | Pihak yang terikat, ruang lingkup, nilai, periode, dan ketentuan transaksi |
| Tanda tangan dan jejak audit | Siapa yang menandatangani, kapan, dan versi dokumen yang digunakan |
| Invoice | Nilai tagihan dan periode layanan |
| Catatan pembayaran | Waktu pembayaran dan penerima dana |
| Dokumen pemungutan PPN | PPN yang dipungut dan dasar pengenaannya |
Sumber: kerangka editorial berdasarkan sumber DJP dan pembahasan tata kelola transaksi.
Tabel tersebut menunjukkan mengapa satu bukti tidak bisa diperlakukan sebagai pengganti bukti lainnya. Invoice tidak membuktikan persetujuan. Bukti pembayaran tidak membuktikan isi kontrak. Jejak audit juga tidak menggantikan dokumen yang menjadi dasar kewajiban.
Persoalan mulai muncul ketika dokumen-dokumen tersebut tersebar di beberapa fungsi perusahaan.
Kontrak mungkin berada di Legal atau Procurement. Invoice masuk ke Accounts Payable. Pembayaran tercatat di Treasury. Dokumen pajak dikelola Finance atau Tax.
Perusahaan akhirnya memiliki banyak bukti, tetapi belum tentu memiliki satu rangkaian bukti yang mudah ditelusuri.
Kontrak menentukan dasar transaksi
Di antara berbagai artefak tersebut, kontrak memiliki fungsi penting karena menjelaskan hubungan yang melandasi transaksi.
Kontrak menentukan pihak yang terikat, ruang lingkup layanan, nilai transaksi, masa berlaku, mekanisme perpanjangan, serta ketentuan lain yang menjadi dasar kewajiban para pihak.
Untuk pembaca yang membutuhkan konteks mengenai posisi dan fungsi kontrak dalam transaksi elektronik, perusahaan juga dapat melihat pembahasan tentang kontrak elektronik.
Dalam konteks SPP-TDLN, kontrak menjadi salah satu titik yang perlu diperiksa ketika perusahaan ingin menghubungkan pembayaran dengan kewajiban yang melandasinya.
Founding Partner MY PARTNERS Law Firm, Fabianus Wirawan, S.H., M.B.A., CLA., mengatakan, “Dalam sengketa komersial, pertanyaannya bukan apakah kita pernah sepakat, tetapi apa sebenarnya yang kita sepakati, dan bagaimana kesepakatan itu harus diterapkan,” tuturnya, Jumat (14/08/2026).
Pernyataan tersebut memberi perspektif penting. Bukti bahwa pembayaran telah dilakukan belum menjawab bagaimana transaksi itu harus dipahami.
Dalam praktik perusahaan, penelusuran dapat menjadi semakin rumit ketika nama badan usaha, pihak yang menggunakan layanan, pihak yang menerbitkan invoice, dan pihak yang menerima pembayaran tidak mudah dibaca sebagai satu entitas.
Karena itu, perusahaan perlu memastikan identitas para pihak dan dasar kewajiban dapat ditelusuri dari dokumen yang konsisten.
Saat bukti transaksi terputus
Satu transaksi dapat melibatkan beberapa tim dan sistem.
Misalnya, perusahaan berlangganan perangkat lunak dari penyedia luar negeri. Procurement menyimpan order form. Legal menyimpan kontrak. Finance menerima invoice. Treasury mencatat pembayaran. Tax menyimpan dokumen pemungutan PPN.
Semua dokumen sebenarnya tersedia.
Masalah baru terlihat ketika seseorang meminta perusahaan menjawab pertanyaan sederhana: pembayaran ini berasal dari kontrak yang mana?
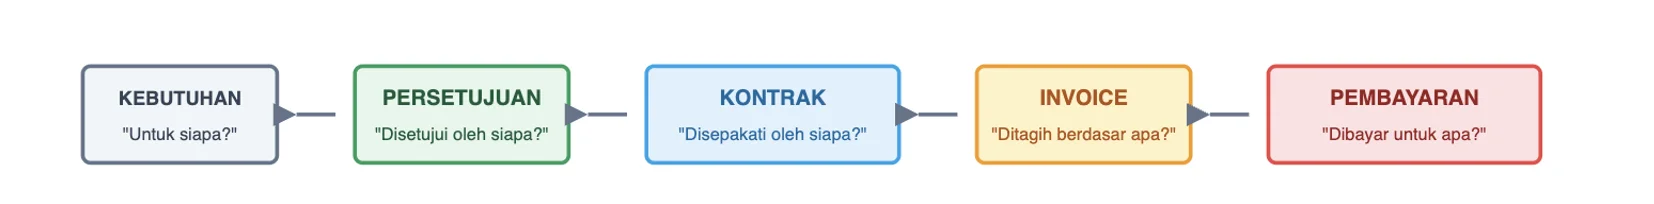
Gambar 2. Alur Dari Rekonsiliasi Pembayaran ke Dasar Transaksi
Sumber: Kerangka editorial Mekari Sign
Visual tersebut menunjukkan bahwa penelusuran transaksi tidak selalu dimulai dari kontrak. Dalam pemeriksaan atau rekonsiliasi, perusahaan bisa saja memulai dari pembayaran lalu bergerak mundur sampai menemukan dasar kewajibannya.
Semakin banyak titik yang harus dilewati, semakin penting hubungan antar-dokumen dapat ditemukan tanpa pencarian manual yang panjang.
Di sinilah persoalan transaksi berubah menjadi persoalan tata kelola dokumen.
Jejak audit memperkuat penelusuran
Jejak audit memiliki fungsi berbeda dari kontrak dan bukti pembayaran.
Jejak audit membantu menunjukkan aktivitas yang terjadi terhadap sebuah dokumen, seperti waktu aktivitas, pihak yang melakukan tindakan, dan riwayat dokumen. Informasi tersebut berguna ketika perusahaan perlu merekonstruksi bagaimana sebuah dokumen bergerak dari persetujuan sampai penandatanganan.
Pembahasan mengenai alat bukti elektronik juga relevan untuk memahami mengapa dokumen elektronik perlu dinilai bersama konteks dan bukti pendukungnya.
Fabianus melihat persoalan tersebut dari perspektif perjalanan kontrak.
“Yang harus dijaga bukan hanya halaman tanda tangan dari kontrak itu, tetapi seluruh perjalanan kontraknya,” ujarnya.
Kalimat tersebut menjadi penting dalam konteks SPP-TDLN karena bukti transaksi tidak berhenti pada dokumen yang menunjukkan pembayaran.
Jika perusahaan perlu menjelaskan sebuah transaksi beberapa bulan atau tahun setelah terjadi, perusahaan perlu mengetahui dokumen mana yang menjadi versi berlaku, siapa yang menyetujui, siapa yang menandatangani, dan perubahan apa yang terjadi sepanjang kontrak.
Jejak audit tidak menggantikan bukti tersebut. Fungsinya adalah membantu perusahaan melihat aktivitas yang terjadi di sepanjang perjalanan dokumen.
Rantai bukti perlu dibangun sejak awal
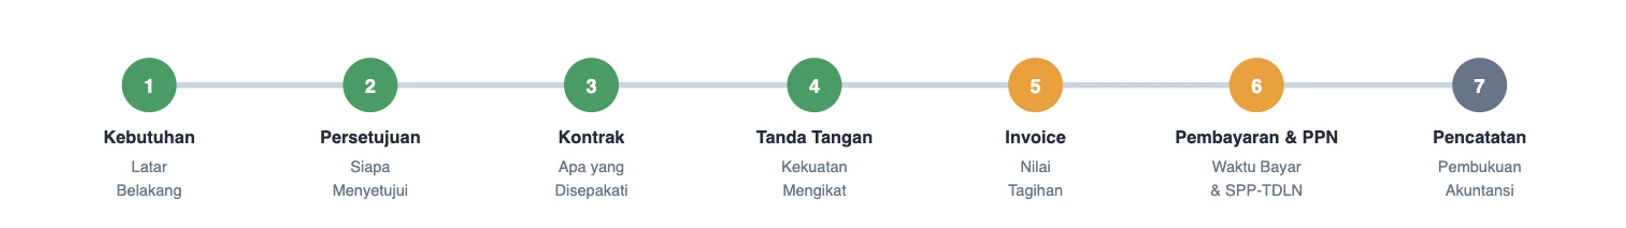
Perusahaan dapat menguji kesiapan tata kelola dengan mengikuti satu transaksi dari kebutuhan awal sampai pencatatan.
Gambar 3 – Satu Transaksi, Satu Rangkaian Bukti Utuh
Sumber: Kerangka editorial berdasarkan fungsi dokumen transaksi.
Rangkaian tersebut membantu perusahaan melihat satu hal yang sering terlewat: setiap dokumen harus dapat menjelaskan hubungan dengan dokumen berikutnya.
Persetujuan memberi dasar sebelum kontrak ditandatangani. Kontrak menjadi dasar invoice. Invoice menjadi dasar pembayaran. Pembayaran kemudian perlu dapat direkonsiliasi dengan pencatatan dan dokumen perpajakan.
Jika satu hubungan terputus, proses penelusuran harus dilakukan secara manual.
Karena itu, pengujian tata kelola tidak cukup dengan pertanyaan “apakah dokumennya ada?”. Pertanyaannya perlu bergeser menjadi “apakah hubungan antar-dokumen tersebut masih dapat dibuktikan?”.
Legal perlu melihat perjalanan kontrak
Bagi Legal, kebutuhan tersebut membuat pengelolaan kontrak tidak berhenti ketika dokumen selesai ditandatangani.
Kontrak dapat mengalami perubahan ruang lingkup, amendment, perpanjangan, perubahan nilai, atau penyesuaian kewajiban. Jika riwayat perubahan tidak tertata, perusahaan dapat kesulitan menentukan dokumen mana yang menjadi dasar ketika transaksi dipertanyakan.
Fabianus menjelaskan bahwa Legal membutuhkan satu sumber kebenaran untuk seluruh perjalanan kontrak. Perusahaan perlu mengetahui versi final, pihak yang menyetujui dan menandatangani, waktu penandatanganan, perubahan kontrak, kewajiban yang masih berjalan, pemberitahuan yang pernah dikirim, serta rekam historisnya.
Perspektif tersebut juga membuat proses persetujuan menjadi bagian dari rantai bukti. Bukan hanya hasil akhirnya yang perlu disimpan, tetapi siapa yang memberikan kewenangan sebelum dokumen menjadi dasar transaksi.
Untuk pembaca yang ingin memperdalam mekanisme persetujuan dokumen, artikel tentang manajemen approval dapat menjadi konteks lanjutan.
Mekari Sign menjaga lapisan dokumen
Pada titik ini, kebutuhan perusahaan bukan menggantikan sistem pajak atau sistem pembayaran. Kebutuhannya adalah memastikan dokumen yang menjadi dasar transaksi dapat dikelola dan ditelusuri dengan lebih teratur.
Mekari Sign menyediakan pengelolaan kontrak elektronik, alur persetujuan, tanda tangan elektronik tersertifikasi, dan jejak audit. Platform ini juga menyediakan pemantauan status dokumen serta pengingat masa berlaku kontrak. Pelajari kapabilitas Mekari Sign.
Dalam konteks SPP-TDLN, kapabilitas tersebut berada pada lapisan sebelum dan saat dokumen dieksekusi. Kontrak dapat melalui persetujuan, ditandatangani, dan memiliki rekam aktivitas yang dapat ditelusuri. Data tersebut tetap perlu dihubungkan dengan invoice, pembayaran, dan sistem perpajakan perusahaan sesuai proses masing-masing.
Jika kebutuhan perusahaan adalah merapikan perjalanan dokumen dari persetujuan sampai eksekusi kontrak, lihat bagaimana Mekari Sign mengelola dokumen dan kontrak secara terpusat.
SPP-TDLN memperluas jejak transaksi
SPP-TDLN menambah mekanisme pemungutan PPN pada transaksi digital tertentu melalui pihak dalam rantai pembayaran. Mekanisme tersebut membuat data pembayaran menjadi bagian penting dari dokumentasi transaksi.
Namun, data pembayaran tetap berada pada satu titik dalam rangkaian yang lebih panjang.
Perusahaan tetap perlu menjawab pertanyaan yang berada di belakang transaksi: apa yang dibeli, siapa yang menyetujui, siapa yang terikat, dokumen mana yang berlaku, dan apakah pembayaran tersebut sesuai dengan kewajiban yang disepakati.
Di situlah persoalan SPP-TDLN bertemu dengan tata kelola dokumen.
Bagi perusahaan, kesiapan menghadapi transaksi digital bukan hanya soal mengetahui kapan dan bagaimana PPN dipungut. Perusahaan juga perlu memastikan jejak dokumen yang mendasari transaksi tetap utuh ketika harus ditelusuri kembali.
Referensi
- Direktorat Jenderal Pajak. “DJP Catat Penerimaan Pajak Ekonomi Digital Rp57,23 Triliun.”
- Direktorat Jenderal Pajak. “Pemerintah Mulai Terapkan SPP-TDLN.”
- Direktorat Jenderal Pajak. “Indonesia’s VAT Collection Mechanism for Cross-Border Digital Transactions: SPP-TDLN.”