

- DJP menerbitkan 454.377 SP2DK sepanjang Januari hingga September 2026, dan PMK 111/2025 memberi wajib pajak terdaftar 14 hari untuk menanggapi dengan opsi perpanjangan paling lama 7 hari.
- Project Leader of Tax Compliance & Accounting Inatax Edi Witoko menilai dokumen baru siap diperiksa bila memenuhi lima ukuran sekaligus, yaitu keberadaan, kelengkapan, otorisasi, keterlacakan, dan kemudahan ditemukan kembali.
- Business Development Consultant Mekari Sign Mumtaz Hidayatullah mengingatkan bahwa approval lewat chat atau lisan tidak meninggalkan bukti siapa yang menyetujui dan kapan, karena tidak ada timestamp yang mencatatnya.
- DJP menyebut kurang dari 1 persen SP2DK berlanjut ke pemeriksaan, sehingga ujian terbesar bagi kebanyakan perusahaan ada pada kemampuan menyajikan bukti tepat waktu.
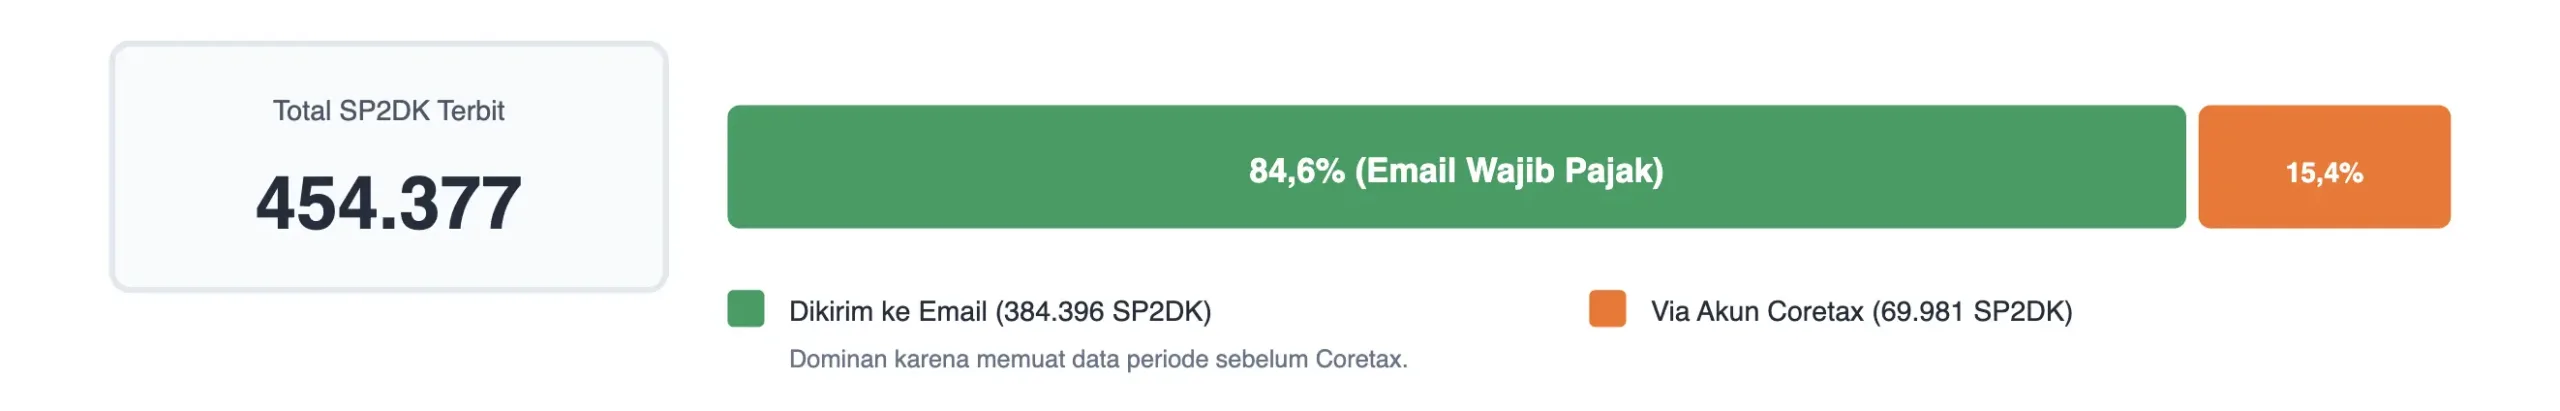
Direktorat Jenderal Pajak (DJP) mencatat 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) terbit sepanjang Januari hingga September 2026. Sebanyak 384.396 surat dikirim ke email wajib pajak, sedangkan 69.981 surat lainnya diterbitkan melalui akun Coretax.
Dirjen Pajak Bimo Wijayanto menjelaskan bahwa dominasi email terjadi karena sebagian data yang mendasari surat itu berasal dari periode sebelum Coretax berlaku.
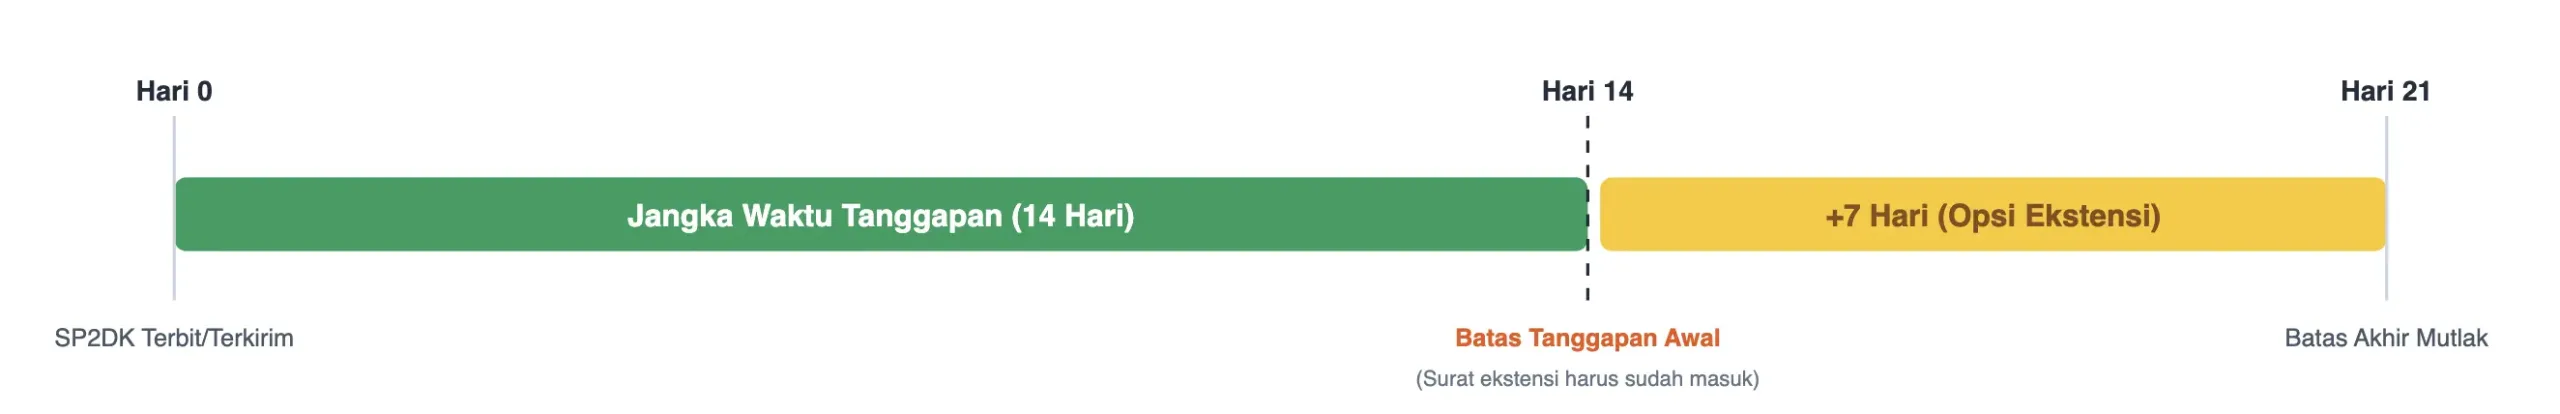
Setiap surat membawa tenggat. Sejak 1 Januari 2026, Peraturan Menteri Keuangan Nomor 111 Tahun 2025 (PMK 111/2025) memberi wajib pajak terdaftar 14 hari untuk menanggapi SP2DK, dihitung dari peristiwa yang lebih dahulu terjadi, misalnya tanggal penerbitan di Coretax atau tanggal email dikirim. Perpanjangan paling lama 7 hari tersedia, asalkan pemberitahuannya diterima kantor pajak sebelum tenggat berakhir.
Dok. Mekari Sign
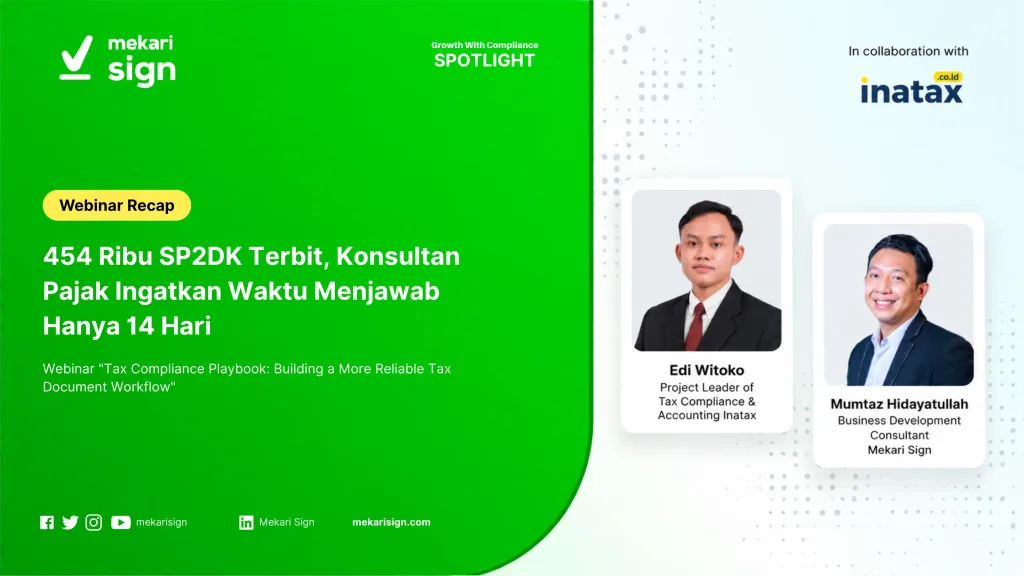
Tenggat itulah yang menjadi benang merah webinar “Tax Compliance Playbook: Building a More Reliable Tax Document Workflow” yang digelar Mekari Sign bersama Inatax pada Rabu, 14 Oktober 2026.
Webinar ini menghadirkan Project Leader of Tax Compliance & Accounting Inatax Edi Witoko dan Business Development Consultant Mekari Sign Mumtaz Hidayatullah.
Gambar 1 – Hampir 85 Persen dari 454 Ribu SP2DK Masih Dikirim lewat Email
Sumber: Direktorat Jenderal Pajak via DDTCNews, (2026)
DJP sendiri menyebut kurang dari 1 persen SP2DK yang berujung pemeriksaan. Bagi kebanyakan perusahaan, risiko yang lebih dekat justru waktu 14 hari yang habis untuk mencari kontrak, invoice, dan bukti persetujuan yang tersebar di berbagai divisi. Penjelasan yang terlambat atau tidak didukung bukti adalah salah satu jalan menuju tahap berikutnya.
Mengapa 14 hari terasa sempit?
Tenggat dihitung sejak SP2DK terbit di Coretax atau terkirim ke email yang terdaftar di sistem DJP, bukan sejak surat dibaca. Bukti yang diminta biasanya tersimpan di beberapa divisi, sehingga waktu lebih banyak habis untuk mengumpulkan daripada menjelaskan.
PMK 111/2025 menetapkan lima peristiwa yang bisa memulai hitungan 14 hari, dan yang dipakai adalah peristiwa yang terjadi lebih dahulu. Kelimanya adalah tanggal penerbitan di Coretax, tanggal pengiriman ke email wajib pajak yang terdaftar, tanggal bukti pengiriman faksimile, tanggal bukti pengiriman pos atau kurir, serta tanggal penyerahan langsung kepada wajib pajak, wakil, kuasa, pegawai, atau anggota keluarganya yang sudah dewasa.
Konsekuensinya sederhana tetapi sering terlewat. Jika surat dikirim ke alamat email lama yang tidak lagi dipantau, hitungan tetap berjalan sejak tanggal kirim. Sisa waktu yang benar-benar dimiliki tim bisa jauh lebih pendek dari 14 hari.
Gambar 2 – Tenggat SP2DK 14 Hari, Perpanjangan Hanya 7 Hari dan Harus Diajukan Lebih Awal
Sumber: PMK 111/2025, (2025)
Edi membuka paparannya dengan mengingatkan bahwa pajak tidak berhenti pada menghitung, membayar, dan melaporkan. Menurutnya, perusahaan juga harus mampu membuktikan bahwa proses dan transaksinya memang terjadi.
Project Leader of Tax Compliance & Accounting Inatax, Edi Witoko, mengatakan, “Jangan sampai secara transaksi sudah benar, namun secara dokumen, secara pembuktian, itu tidak dapat dibuktikan,” tuturnya, Rabu (14/10/2026).
Ia menekankan bahwa tim pajak tidak bisa menjawab SP2DK sendirian. Bukti sebuah transaksi tersebar di tangan bagian keuangan, SDM, legal, dan unit bisnis. Dalam waktu sekitar dua minggu, semuanya harus terkumpul dan saling cocok.
Tekanan waktu itu datang di kuartal yang sibuk. Dirjen Pajak Bimo Wijayanto meminta account representative dan pemeriksa pajak mempercepat pengawasan serta pemeriksaan hingga akhir Desember 2026. DJP memproyeksikan penerimaan pajak tahun ini Rp2.310,8 triliun, atau kurang Rp46,9 triliun dari target Rp2.357,7 triliun.
Apa yang sebenarnya diuji saat SP2DK datang?
SP2DK meminta wajib pajak menjelaskan data yang dimiliki DJP, dan tanggapannya dapat berupa penjelasan, pemenuhan kewajiban, atau keduanya. Yang diuji adalah kemampuan perusahaan menunjukkan transaksi di balik angka yang dipertanyakan.
Data yang dipertanyakan semakin jarang lahir dari penelusuran manual. Kementerian Keuangan menyebut sistem compliance risk management (CRM) di Coretax memetakan profil risiko wajib pajak dari rekam jejak pelaporan, transaksi bisnis, data pihak ketiga, dan perilaku kepatuhan historis.
Pedoman pengawasan terbaru DJP, SE-8/PJ/2026 yang ditetapkan 15 Juli 2026, juga mengenal penelitian otomatis di samping penelitian komprehensif dan penelitian sederhana.
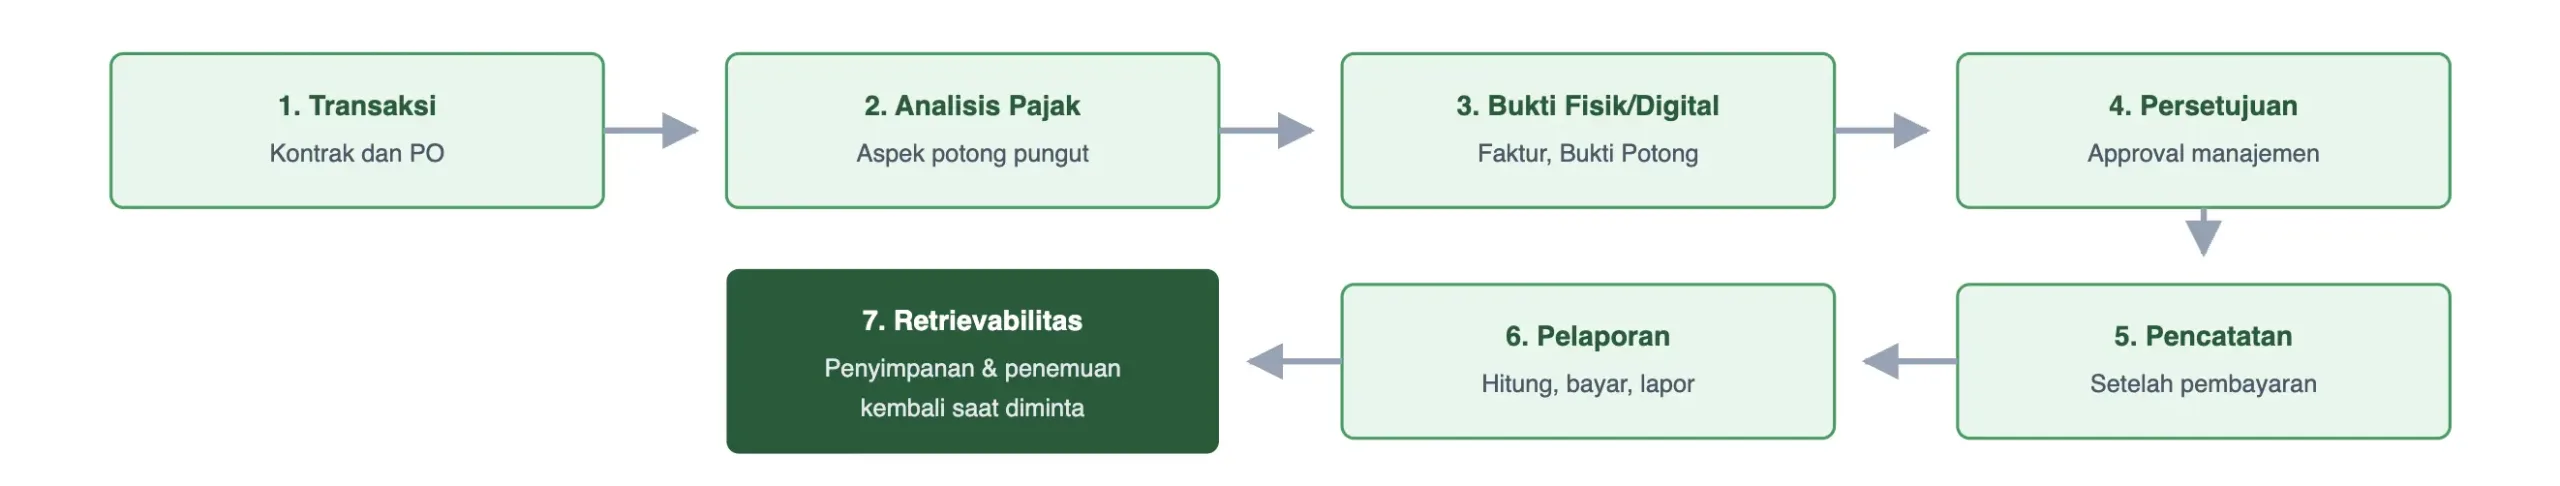
Ketika satu angka ditandai sistem, yang harus dijelaskan perusahaan adalah seluruh cerita transaksinya. Edi menyebut cerita itu sebagai rantai kepatuhan pajak.
Gambar 3 – Tujuh Mata Rantai yang Menentukan Kuat Lemahnya Posisi Pajak
Sumber: Insight webinar Mekari Sign dan Inatax, (2026)
Menurut Edi, satu mata rantai yang hilang cukup untuk melemahkan posisi pajak. Transaksinya bisa ada, buktinya lengkap, dan persetujuannya jelas, tetapi tanpa analisis pajak perusahaan bisa lupa memotong pajak.
Sebaliknya, pajak sudah dihitung, dibayar, dan dilaporkan, tetapi buktinya tidak tersedia ketika diminta. Karena itu, ia memandang kepatuhan sebagai proses menyeluruh dari ujung ke ujung, bukan satu peristiwa pelaporan.
Pilihan untuk tidak menanggapi juga punya konsekuensi. Dalam ketentuan yang dirujuk DJP, wajib pajak dapat diusulkan untuk diperiksa bila tidak memberi penjelasan, menyampaikan penjelasan yang tidak sesuai hasil penelitian, atau tidak bersedia membetulkan SPT. Menjawab tepat waktu belum cukup bila isi jawabannya tidak dapat dicocokkan dengan data yang dipegang kantor pajak.
Dokumen lengkap belum tentu siap diperiksa
Edi menilai banyak perusahaan berhenti pada tahap “dokumennya ada”. Ketersediaan memang perlu, tetapi baginya itu baru satu dari lima ukuran yang harus terpenuhi bersamaan.
- Dokumennya tersedia. Tanpa ini, pembahasan tidak bisa berlanjut.
- Bukti relevan yang diminta pemeriksa tersedia seluruhnya.
- Transaksi disetujui oleh pejabat atau bagian yang berwenang.
- Riwayat transaksi dapat ditelusuri dari awal.
- Kemudahan ditemukan kembali. Dokumen bisa diambil saat dibutuhkan, bukan dicari ulang.
Ia juga mengingatkan bahwa siap diperiksa tidak menjamin hasil pemeriksaan. Kesiapan berarti bukti dan prosesnya lebih siap ditinjau. Yang dibutuhkan perusahaan adalah evidence yang menjelaskan transaksi, bukan tumpukan file berlabel audit-ready.
Edi memakai contoh biaya jasa konsultasi untuk menunjukkan di mana celah biasanya muncul. Bagian legal memegang kontrak dan lingkup pekerjaan. Pengadaan memegang permintaan penawaran hingga purchase order.
Keuangan memegang invoice. Pengguna jasa harus bisa menunjukkan bukti bahwa jasa itu benar-benar diterima, misalnya ringkasan atau catatan hasil konsultasi. Di sisi pajak, pajaknya dihitung, dipotong, disetor, dan dilaporkan, sementara manajemen memberi persetujuan yang jelas.
Mata rantai yang paling sering terlupa adalah bukti jasa. Menurut Edi, dokumentasi bisa terlihat rapi padahal jasanya tidak pernah dimanfaatkan, dan biaya seperti itu sulit dipertahankan.
Putusan sengketa pajak memperlihatkan pola serupa. Dalam satu perkara peninjauan kembali yang dirangkum DDTCNews, otoritas pajak meragukan keberadaan jasa manajemen karena pembayarannya dinilai tidak didukung bukti memadai, dan Majelis Hakim Pengadilan Pajak menilai bukti wajib pajak tidak cukup untuk koreksi senilai Rp7.505.680.000.
Pada perkara lain, majelis justru menilai wajib pajak berhasil membuktikan bahwa jasa manajemen benar-benar diterima. Dua putusan ini tidak mewakili seluruh sengketa, tetapi keduanya bertumpu pada pertanyaan yang sama, yaitu apakah jasa itu ada.
Edi menyarankan perusahaan bertanya, apakah mereka memiliki satu berkas transaksi yang lengkap atau hanya kumpulan dokumen yang tersebar di banyak tempat. Menyatukan kontrak, PO, invoice, bukti jasa, perhitungan pajak, dan persetujuan dalam satu berkas sejak awal adalah langkah preventif agar bukti tidak perlu dirakit ulang saat SP2DK datang.
Baca juga: Apa itu Bukti Transaksi? Jenis, Manfaat, dan Contohnya
Di mana bukti biasanya tercecer?
Mumtaz membawa diskusi ke sisi operasional. Ia menyebut dokumen yang tercecer sebagai risiko pajak, karena setiap titik sebarannya punya dampak ganda, yaitu memperlambat kerja tim dan melemahkan pembuktian.
Tabel 1 – Empat Kondisi Dokumen Tercecer yang Paling Sering Ditemui
| Kondisi di lapangan | Risiko yang disorot Mumtaz |
| Dokumen tersebar di map, email, dan chat | Waktu tim habis untuk mencari. Saat diperiksa, dokumen tidak lengkap sehingga biaya atau kredit pajak berpotensi dikoreksi. |
| Approval lewat WhatsApp atau lisan | Proses lambat karena tidak ada pengingat otomatis. Perusahaan tidak bisa membuktikan siapa yang menyetujui dan kapan. |
| Riwayat versi tidak tercatat | Sulit memastikan versi final. Kronologi diragukan dan keabsahan dokumen, misalnya perjanjian dengan mitra, ikut dipersoalkan. |
| Arsip fisik hilang atau rusak | Dokumen harus dicetak dan diarsipkan ulang. |
Sumber: Insight webinar Mekari Sign dan Inatax, (2026)
Bagi Mumtaz, approval informal adalah titik paling rawan karena tidak meninggalkan jejak waktu.
Business Development Consultant Mekari Sign, Mumtaz Hidayatullah, mengatakan, “Kita enggak bisa buktikan siapa yang menyetujui dan kapan dia approve, karena tidak ada timestamp yang melindungi proses tersebut,” ujarnya, Rabu (14/10/2026).
Edi melihat persoalan yang sama dari kacamata pemeriksaan.
“Jangan sampai prosesnya dari legal, pengadaan, keuangan, pengguna, dan pajaknya bagus, tapi ternyata persetujuannya enggak jelas. Persetujuan hanya by WhatsApp dan tidak dapat didokumentasikan dengan baik,” kata Edi.
Secara hukum, percakapan digital tidak otomatis gugur sebagai bukti. UU Nomor 1 Tahun 2024 tentang perubahan kedua UU ITE menegaskan bahwa informasi elektronik, dokumen elektronik, dan hasil cetaknya merupakan alat bukti yang sah.
Namun, Pasal 11 UU ITE mengaitkan kekuatan tanda tangan elektronik dengan keterkaitan data pada penanda tangan dan kemampuan mendeteksi perubahan setelah penandatanganan. Di titik inilah chat persetujuan lemah, karena sulit menunjukkan siapa pemberinya, dokumen versi mana yang disetujui, dan apakah isinya berubah sesudahnya. Uraian syaratnya ada di artikel alat bukti elektronik dan kekuatan hukumnya menurut UU ITE.
Edi mengingatkan bahwa persetujuan yang terjadi lewat kanal digital seperti WhatsApp tetap harus dicatat sebagai bagian dari berkas transaksi. Langkah awalnya adalah menetapkan di mana persetujuan resmi disimpan dan siapa yang berwenang memberikannya.
Masalah sebaran juga punya dimensi waktu. Pasal 28 ayat (11) UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mewajibkan buku, catatan, dan dokumen dasar pembukuan, termasuk yang dikelola secara elektronik, disimpan selama 10 tahun.
UU Nomor 8 Tahun 1997 tentang Dokumen Perusahaan menetapkan jangka yang sama untuk bukti pembukuan dan data pendukung administrasi keuangan.
Artinya, kemudahan ditemukan kembali harus bertahan melewati pergantian staf dan pergantian sistem. Data DJP memperlihatkan hal itu sudah terjadi. Sebagian besar SP2DK tahun ini masih dikirim lewat email karena sebagian data yang mendasarinya berasal dari periode sebelum Coretax berlaku. Perusahaan yang sedang membenahi penyimpanan dapat memulai dari prinsip arsip digital yang tertata.
Bagaimana menyiapkan bukti sebelum SP2DK datang?
Kesiapan dibangun sejak transaksi berjalan, bukan ketika surat tiba. Edi membaginya menjadi tiga tahap, yaitu sebelum, selama, dan setelah transaksi, dengan bukti yang jelas di setiap tahap.
Edi menggambarkan peran konsultan pajak di sepanjang siklus transaksi. Kerangka yang sama bisa dipakai tim internal tanpa menunggu sistem baru.
1. Petakan implikasi pajak sebelum transaksi
Sebelum transaksi berjalan, tim perlu tahu implikasi pajaknya dan dokumen apa saja yang dibutuhkan untuk analisis. Daftar dokumen per jenis transaksi yang disepakati sejak awal memudahkan setiap divisi mengetahui bagian bukti yang harus mereka simpan.
2. Kunci bukti dan persetujuan selama transaksi
Selama transaksi, Edi menekankan identifikasi perlakuan pajak, termasuk apakah transaksi harus dipotong pajak, pemantauan apakah bukti sudah benar dan lengkap, serta pengendalian kepatuhan agar pelaporan tepat waktu dan perhitungannya benar. Mumtaz menambahkan bahwa alur persetujuan perlu punya urutan yang jelas dan timestamp, sehingga persetujuan tercatat di tempat yang sama dengan dokumennya.
3. Rekonsiliasi dan arsipkan setelah transaksi
Setelah transaksi, tim menelaah apakah biaya yang dibebankan secara komersial dapat dibiayakan secara fiskal, dan apakah masih ada pajak yang belum disetor atau dilaporkan. Dokumennya langsung diarsipkan sebagai satu berkas. Menurut Edi, kesiapan pemeriksaan dimulai pada tahap ini, bukan pada hari SP2DK terbit.
Tujuan akhirnya adalah proses yang dapat diprediksi. “Ketika ada permintaan dokumen, bukan lagi ‘tunggu, kami cari dulu dokumennya’, tapi ‘ini dokumennya, ada approval-nya, supporting dokumennya lengkap’,” jelas Edi.
Untuk mengukur jarak antara kondisi saat ini dan tujuan tersebut, tujuh pertanyaan berikut dapat menjadi titik awal evaluasi.
Tabel 2 – Tujuh Pertanyaan untuk Menguji Kesiapan Bukti Sebelum SP2DK Tiba
| Control point | Pertanyaan evaluasi |
| Kanal SP2DK | Apakah email yang terdaftar di sistem DJP dan akun Coretax dipantau oleh orang yang tepat? |
| Keberadaan | Apakah dokumen setiap transaksi material tersimpan di satu lokasi yang disepakati? |
| Kelengkapan | Apakah kontrak, PO, invoice, bukti jasa, dan bukti pajak tersedia untuk transaksi yang sama? |
| Otorisasi | Apakah setiap persetujuan tercatat beserta nama pemberi dan waktunya? |
| Keterlacakan | Apakah perubahan dokumen dan versinya dapat ditelusuri? |
| Kemudahan ditemukan kembali | Apakah dokumen sepuluh tahun ke belakang dapat diambil tanpa bergantung pada staf tertentu? |
| Kepemilikan | Apakah setiap divisi tahu bagian bukti yang menjadi tanggung jawabnya? |
Sumber: Kerangka editorial Mekari Sign, (2026)
Empat belas hari dimulai jauh sebelum surat tiba
Edi menempatkan kepatuhan pajak sebagai soal pembuktian. Satu transaksi harus utuh dari kontrak sampai arsip, dan dokumennya harus memenuhi lima ukuran kesiapan sekaligus. Mumtaz menunjukkan di mana keutuhan itu biasanya retak, yaitu dokumen yang tersebar di banyak kanal dan persetujuan yang tidak meninggalkan jejak waktu.
Ketika pengawasan semakin bertumpu pada pencocokan data, pertanyaan dari kantor pajak bisa datang untuk transaksi yang sudah lama selesai. Yang membedakan perusahaan saat itu adalah berapa cepat mereka bisa menyajikan cerita transaksi yang lengkap dan konsisten dengan data DJP.
Satu pertanyaan bisa menjadi titik awal, yaitu berapa hari tim Anda butuhkan untuk merakit berkas satu transaksi besar tahun lalu jika SP2DK datang besok.
Bagi perusahaan yang ingin memindahkan persetujuan dan dokumen ke satu alur yang tercatat, Mekari Sign menyediakan alur persetujuan dokumen, template, manajemen pengguna, tanda tangan elektronik tersertifikasi, e-Meterai dari Peruri, dan verifikasi identitas melalui eKYC.
Setiap aktivitas terekam dalam jejak audit yang mencatat waktu akses, identitas dan alamat IP penandatangan, verifikasi, waktu penandatanganan, serta perubahan dokumen. Pelajari bagaimana alur tersebut dapat menyesuaikan dengan proses persetujuan di perusahaan Anda.
Referensi
- “Gencarkan Pengawasan, DJP Sudah Sebar 454.000 SP2DK“
- “PMK Baru! Jangka Waktu Tanggapi SP2DK Bisa Diperpanjang 7 Hari“
- com. “Penting Diketahui! 17 Kemungkinan Hasil SP2DK setelah Wajib Pajak Beri Tanggapan“
- Media Keuangan Kementerian Keuangan. “Coretax: Lompatan Strategis Dorong Peningkatan Penerimaan Negara“
- “Terbit, Pedoman Baru DJP untuk Pengawasan Kepatuhan Wajib Pajak“
- “Sengketa Koreksi Biaya Jasa Manajemen dan Kerugian Selisih Kurs“
- Universitas Gadjah Mada. “Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik“
- SIP Law Firm. “Legalitas Penggunaan Tanda Tangan Digital dalam Transaksi Elektronik berdasarkan UU 1/2024“
- “DJP Ingatkan WP untuk Simpan Dokumen Pembukuan, Ternyata Ini Alasannya“
- “Alasan Dokumen Dasar Pembukuan Wajib Disimpan selama 10 Tahun“
- com. “Ketahui Dokumen yang Dikenakan Bea Meterai“