



- OJK mencatat piutang perusahaan pembiayaan mencapai Rp513,05 triliun pada Juli 2026, tumbuh 2,01 persen secara tahunan.
- Penelitian terbaru melihat kontrak sebagai proses sepanjang lifecycle, bukan sekadar dokumen yang selesai ditandatangani.
- Bagi Andreas Panggabean, persoalan kontrak justru terlihat ketika dokumen harus digunakan untuk menangani kredit macet, lelang, dan eksekusi.
- Kecepatan proses tetap penting, tetapi ada kontrol yang menurut Andreas tidak boleh dikorbankan.
Industri pembiayaan mengelola dana dalam skala besar. Otoritas Jasa Keuangan mencatat piutang perusahaan pembiayaan mencapai Rp513,05 triliun pada Juli 2026, tumbuh 2,01 persen secara tahunan. Pada periode yang sama, pembiayaan modal kerja tumbuh 6,32 persen.
Di tengah pertumbuhan tersebut, kualitas pembiayaan tetap perlu diperhatikan. OJK mencatat rasio Non-Performing Financing (NPF) gross perusahaan pembiayaan berada di level 3,03 persen pada Juli 2026, naik tipis dari 3,01 persen pada Juni 2026.
Gambar 1 – Pergerakan Piutang Perusahaan Pembiayaan dan Rasio NPF Gross (2024–2026)
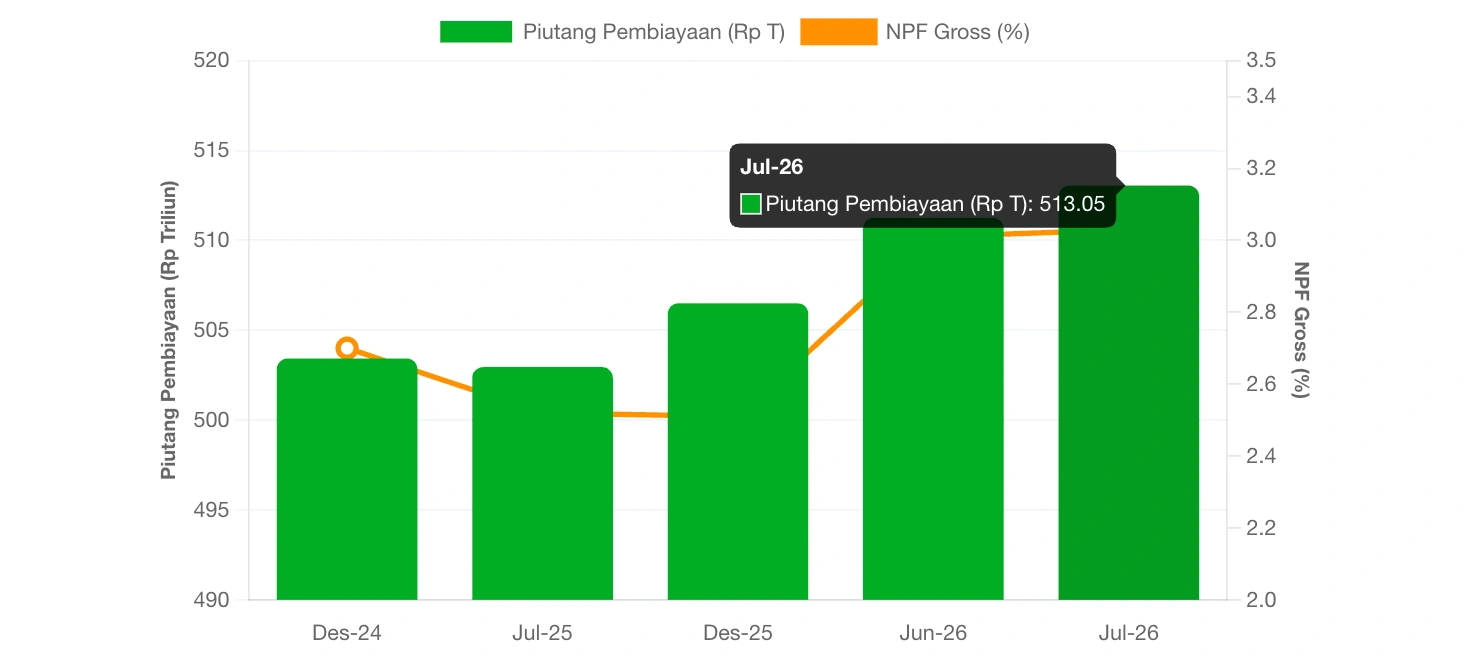
Sumber: Otoritas Jasa Keuangan (OJK) PVML, 2026
Data tersebut memberi konteks bahwa pertumbuhan pembiayaan berjalan berdampingan dengan kebutuhan menjaga kualitas pembiayaan. Dalam kondisi tersebut, kecepatan proses tetap menjadi bagian penting dari operasional pembiayaan.
Namun, kecepatan kontrak sering kali berhenti di satu ukuran: berapa lama dokumen dibuat sampai ditandatangani.
Padahal, kontrak masih memiliki umur setelah penandatanganan. Ketika hubungan pembiayaan bermasalah, dokumen yang sebelumnya mendukung proses transaksi dapat berubah fungsi menjadi dasar untuk melakukan penagihan, eksekusi, atau mempertahankan hak perusahaan.
Pandangan tersebut sejalan dengan penelitian Isabell Storsjö dan Piia Kaave berjudul “Promoting Sustainability in Supply Management Through Proactive Contracting and Legal Design” yang terbit di International Journal of Commerce and Contracting pada 2025. Penelitian tersebut melihat kontrak sebagai proses sepanjang contract lifecycle, mulai dari perencanaan hingga implementasi. Dalam pendekatan ini, proses yang menghasilkan dan menopang kontrak menjadi bagian penting dari bagaimana kontrak bekerja dalam proses bisnis.
Perspektif tersebut menjadi semakin relevan dalam pembiayaan karena kualitas dokumen pada akhirnya dapat berhubungan dengan proses pemulihan dana.
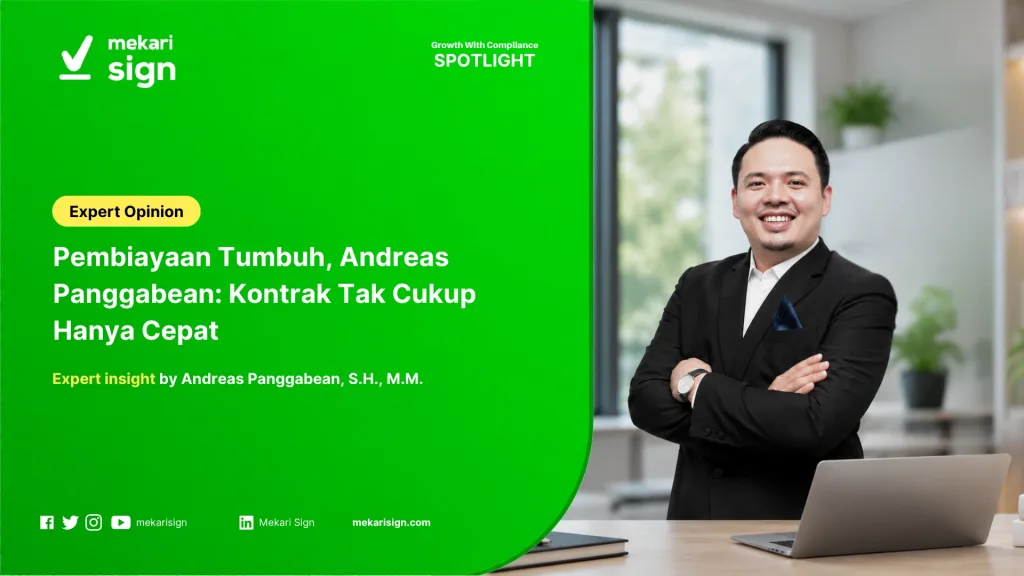
Andreas Panggabean, S.H., M.M., saat ini berperan sebagai Legal Expert dan Area Collection & Recovery Senior Manager PT Moladin Finance Indonesia. Dalam perannya, Andreas masih menangani persoalan kredit macet, lelang, dan eksekusi.
Pengalaman tersebut menempatkan Andreas pada titik yang berbeda dalam melihat kontrak. Ia tidak hanya melihat bagaimana perjanjian dibuat dan ditandatangani, tetapi juga apa yang terjadi ketika dokumen tersebut harus digunakan untuk menjalankan hak perusahaan.
Karena itu, bagi Andreas, pertanyaan tentang kecepatan kontrak tidak dapat dipisahkan dari apa yang terjadi setelah dokumen selesai ditandatangani.
Baca juga: Pembiayaan Tumbuh, Andreas Panggabean: Kontrak Tak Cukup Hanya Cepat
Kontrak belum selesai saat ditandatangani
Dalam transaksi pembiayaan, tanda tangan memang menandai selesainya satu tahap penting. Namun, tahap tersebut belum tentu menjadi akhir dari pekerjaan kontrak.
Gambar 2 – Tahapan Siklus Hidup Kontrak Pembiayaan (Contract Lifecycle)
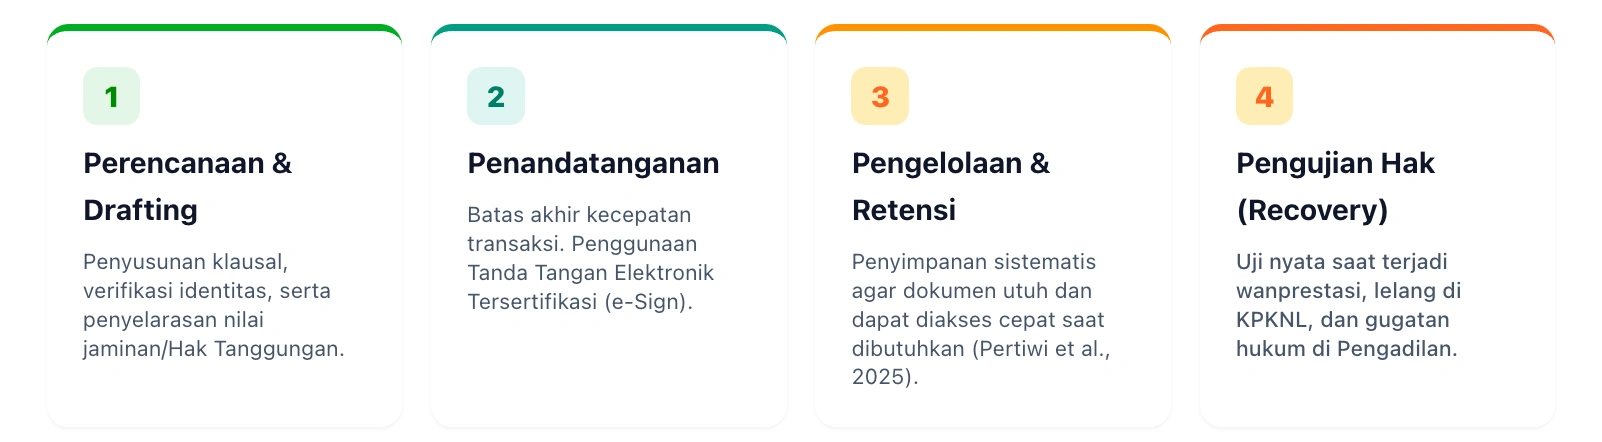
Sumber: Diolah dari Storsjö & Kaave (2025) dan Mekari Sign, 2026
Sebagaimana diilustrasikan pada Gambar 2, kontrak dapat dilihat sebagai rangkaian proses yang berlangsung dari perencanaan hingga tahap ketika hak dan kewajiban perlu dijalankan.
Penelitian Storsjö dan Kaave membantu menjelaskan mengapa siklus tersebut penting. Dalam pendekatan proactive contracting, kontrak dipandang sebagai proses, bukan sekadar hasil akhir dari penandatanganan. Proses tersebut perlu dirancang agar dapat mendukung tujuan dan proses bisnis sepanjang contract lifecycle.
Bagi Andreas, persoalan tersebut terlihat lebih nyata ketika hubungan pembiayaan mulai bermasalah.
“Sebuah perjanjian pembiayaan sebenarnya baru diuji bukan pada saat ditandatangani. Pengujian atas perjanjian pembiayaan dimulai ketika terjadi wanprestasi dan ketika perusahaan pembiayaan harus melakukan penagihan, mengeksekusi jaminan, atau berhadapan dengan gugatan atau perlawanan dari debitur,” jelasnya dalam wawancara dengan Mekari Sign pada Sabtu (29/08/2026).
Selama pembayaran berjalan lancar, dokumen dapat lebih banyak berfungsi sebagai arsip administratif. Ketika kredit bermasalah, fungsi tersebut berubah. Dokumen perlu membantu perusahaan menjelaskan dasar haknya dan menunjukkan bahwa proses yang menghasilkan dokumen tersebut dapat dipertanggungjawabkan.
“Titik ujinya justru muncul di ujung siklus yaitu saat dokumen itu harus ‘berbicara sendiri’ di hadapan pihak ketiga seperti Pengadilan,” ujarnya.
Dengan pengalaman di sisi collection dan recovery, titik tersebut bukan sekadar kemungkinan teoritis bagi Andreas. Ia masih berhadapan dengan persoalan kredit macet, lelang, dan eksekusi yang membuat kualitas dokumen menjadi bagian dari proses pemulihan aset.
Karena itu, kontrak yang cepat selesai belum tentu berarti seluruh proses kontraknya sudah selesai.
Kecepatan bisa memindahkan masalah
Persoalan tersebut juga terlihat pada tahap setelah penandatanganan. Dokumen yang sudah selesai secara administratif masih perlu dikelola agar dapat ditemukan dan digunakan ketika diperlukan.
Temuan serupa muncul dalam penelitian Ni Kadek Wanda Maheswari Pertiwi dan rekan-rekan berjudul “Optimizing Contract Document Management: A Case Study of the Legal and Compliance Unit at PTAPI” yang terbit pada 2025 di Kajian Pendidikan, Seni, Budaya, Sosial dan Lingkungan.
Studi tersebut meneliti proses pengelolaan dan pengarsipan dokumen perjanjian di unit Legal & Compliance serta menemukan persoalan dalam proses pengambilan kembali kontrak yang telah ditandatangani.
Konteks penelitian tersebut berbeda dari industri pembiayaan. Namun, temuannya memberi satu pengingat penting bahwa pekerjaan kontrak tidak otomatis berakhir ketika dokumen telah ditandatangani.
Dalam pembiayaan, kebutuhan tersebut menjadi semakin penting ketika dokumen harus digunakan untuk menangani kredit bermasalah. Dokumen bukan lagi sekadar arsip transaksi, tetapi bagian dari proses ketika perusahaan perlu menjalankan haknya.
Andreas melihat persoalan tersebut dari sisi yang lebih dekat dengan collection dan recovery. Menurutnya, perusahaan dapat menghadapi pertanyaan mengenai besaran utang, mekanisme pemberian peringatan, kewenangan pihak yang menandatangani, verifikasi identitas, hingga keutuhan dokumen elektronik.
“Persoalan hukum lebih sering diarahkan ke prosedur, bukan ke isi perjanjian,” tuturnya.
Pernyataan tersebut merupakan pengamatan Andreas berdasarkan pengalaman profesionalnya, bukan statistik mengenai seluruh sengketa pembiayaan. Namun, pengamatan tersebut menunjukkan mengapa dokumen yang terlihat selesai pada tahap awal masih dapat menghadapi persoalan ketika digunakan pada tahap berikutnya.
Dengan kata lain, proses yang dipercepat di awal dapat memindahkan pekerjaan ke tahap berikutnya apabila kontrol yang menopang dokumen tidak ikut dijaga.
Kesalahan kecil bisa kembali saat eksekusi
Tidak semua persoalan kontrak bermula dari sengketa hukum yang kompleks.
Menurut Andreas, kelemahan dokumen juga dapat muncul dari kesalahan administratif. Ia mencontohkan kesalahan pengetikan nominal pembiayaan atau nilai Hak Tanggungan antara perjanjian pembiayaan dan dokumen jaminan.
“Selain itu biasanya terjadi terkait dengan human error atau typing error dalam hal pengisian nominal nilai pembiayaan, nilai Hak Tanggungan antara dokumen perjanjian pembiayaan dengan dokumen jaminan sehingga hal ini dapat menunda proses eksekusi lelang di KPKNL,” jelasnya.
Saat kontrak dibuat, perbedaan angka dapat terlihat seperti kesalahan administratif yang masih dapat diperbaiki. Namun, ketika dokumen tersebut menjadi dasar untuk melakukan eksekusi, perusahaan perlu memastikan kembali konsistensi informasi yang menjadi dasar haknya.
Pengalaman tersebut menunjukkan perbedaan antara masalah saat dokumen dibuat dan konsekuensinya ketika dokumen digunakan. Kesalahan yang tidak langsung menghambat transaksi dapat menjadi pekerjaan tambahan ketika perusahaan membutuhkan dokumen tersebut untuk menjalankan haknya.
Karena itu, kecepatan perlu dilihat bersama dengan kemampuan proses untuk menjaga konsistensi dokumen sampai kontrak benar-benar selesai digunakan.
Baca juga: Akta Pembagian Hak Bersama (APHB): Syarat dan Biayanya
Batas kecepatan ada pada kontrol
Pertanyaannya kemudian bukan apakah perusahaan perlu bergerak cepat. Dalam bisnis pembiayaan, kecepatan tetap menjadi bagian penting dari proses.
Yang lebih penting adalah menentukan bagian mana yang dapat dipercepat dan kontrol mana yang tetap harus dipertahankan.
Andreas melihat kesalahpahaman muncul ketika kecepatan proses dianggap selalu lebih baik. Menurutnya, tim bisnis atau operasional cenderung berorientasi pada percepatan penandatanganan dan pencairan tanpa selalu menyadari bahwa kecepatan tersebut dapat berbanding terbalik dengan kekuatan pembuktian jika standar minimum verifikasi dan penyimpanan tidak terpenuhi.
Salah satu contohnya adalah monitoring penyelesaian pengurusan hak atas jaminan seperti pendaftaran Fidusia dan Hak Tanggungan.
Jika diberi kewenangan menetapkan standar, Andreas mewajibkan beberapa kontrol untuk dokumen bernilai atau berisiko tinggi. Standar tersebut mencakup penggunaan tanda tangan elektronik tersertifikasi, verifikasi identitas penandatangan yang terekam dan dapat ditelusuri, penyimpanan yang menjaga integritas dan keutuhan data sejak penandatanganan, serta kebijakan retensi yang konsisten dengan jangka waktu perjanjian dan masa potensi sengketa.
“Kecepatan proses boleh dikompromikan sejauh tidak mengorbankan elemen-elemen minimum ini,” ungkapnya.
Dalam pengalamannya, pengendalian tersebut juga dapat didukung oleh tim yang melakukan monitoring dan quality control terhadap dokumen perjanjian dan dokumen jaminan.
Dengan pendekatan tersebut, mempercepat kontrak bukan berarti menghilangkan tahapan kontrol. Perusahaan justru perlu memastikan proses yang dipercepat tidak menghapus informasi yang mungkin dibutuhkan untuk menjelaskan dan mempertahankan dokumen pada kemudian hari.
Baca juga: Enkripsi End-to-End dan Pentingnya Menjaga Kerahasiaan Data
Uji kontrak dari ujung siklusnya
Kecepatan kontrak biasanya dihitung sejak dokumen dibuat sampai tanda tangan selesai. Namun, bagi perusahaan pembiayaan, ada ukuran lain yang baru terlihat ketika hubungan dengan debitur mulai bermasalah: seberapa cepat perusahaan dapat menggunakan dokumen untuk menjalankan haknya?
Jika kontrak benar-benar siap digunakan, perusahaan seharusnya dapat menjawab lima pertanyaan dasar berikut ketika dokumen dibutuhkan.
Tabel 1 – Lima Pertanyaan untuk Menguji Kesiapan Dokumen Pembiayaan
| Saat kontrak dibutuhkan | Apa yang harus bisa dijawab? |
| Siapa? | Siapa yang menandatangani dan apakah identitas serta kewenangannya dapat ditelusuri? |
| Bagaimana? | Bagaimana proses penandatanganan berlangsung dan apakah jejak prosesnya tersedia? |
| Utuh? | Apakah integritas dokumen tetap dapat dibuktikan? |
| Konsisten? | Apakah data dalam perjanjian sesuai dengan dokumen terkait, termasuk dokumen jaminan? |
| Bisa ditemukan? | Apakah dokumen dan informasi pendukung dapat ditemukan ketika diperlukan? |
Lima pertanyaan tersebut berangkat dari elemen yang menurut Andreas perlu dijaga dalam pengelolaan dokumen pembiayaan, mulai dari identitas penandatangan, jejak proses, integritas dokumen, konsistensi data, hingga kemampuan menemukan kembali dokumen.
Pertanyaan tersebut juga mengubah cara perusahaan melihat kecepatan. Kontrak yang selesai ditandatangani dengan cepat belum tentu membuat perusahaan dapat bertindak dengan cepat ketika kontrak itu dibutuhkan.
Dalam konteks collection dan recovery, perbedaan tersebut menjadi penting. Ketika terjadi kredit macet, perusahaan tidak lagi sekadar membutuhkan kontrak sebagai bukti bahwa transaksi pernah terjadi. Dokumen harus dapat membantu menjelaskan hak perusahaan, mendukung proses penagihan, dan ketika diperlukan, menopang proses lelang atau eksekusi.
Karena itu, ukuran kecepatan kontrak sebaiknya tidak berhenti pada signing speed. Perusahaan juga perlu melihat readiness dokumen ketika haknya harus dijalankan.
Pada akhirnya, kontrak yang cepat bukan sekadar kontrak yang selesai ditandatangani dengan cepat. Kontrak yang siap adalah kontrak yang tidak membuat perusahaan kembali bekerja dari awal ketika harus menagih, mengeksekusi jaminan, atau mempertahankan haknya.
Referensi
- Otoritas Jasa Keuangan. “RDK Agustus 2026.”
- Pertiwi, Ni Kadek Wanda Maheswari, dkk. “Optimizing Contract Document Management: A Case Study of the Legal and Compliance Unit at PTAPI.” Kajian Pendidikan, Seni, Budaya, Sosial dan Lingkungan, 2025.
- Storsjö, Isabell, dan Piia Kaave. “Promoting Sustainability in Supply Management Through Proactive Contracting and Legal Design.” International Journal of Commerce and Contracting, 2025.